
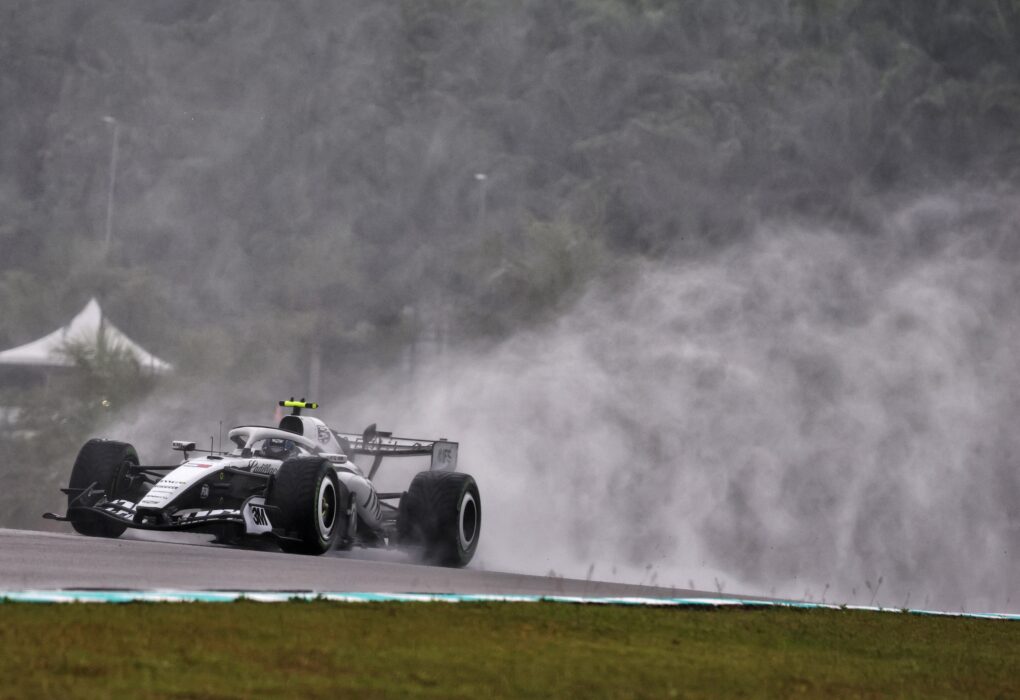
La fiscalité de la F1 en Italie pourrait entraîner les écuries étrangères devant les tribunaux, sur fond de désaccord concernant leur obligation de prélever l’impôt sur les revenus des pilotes.
Le sujet est apparu dans le débat public lorsque Valtteri Bottas, pilote Cadillac, a été interrogé sur un éventuel retour d’Imola au calendrier. « Aucun pilote n’a vraiment envie de courir en Italie à cause de ce qui s’y est passé », a-t-il déclaré en évoquant les taxes italiennes.
La fiscalité de la F1 bute sur l’établissement stable
L’Italie peut imposer la part des revenus d’un pilote étranger correspondant à son activité dans le pays. Une retenue de 30 % peut s’appliquer aux sportifs non-résidents. Mais devoir payer un impôt et être tenu, en tant qu’employeur, de le prélever sont deux questions distinctes.
C’est sur cette seconde question que porte le désaccord. Les autorités italiennes examinent la situation des écuries non-résidentes, et non celle de Ferrari. Leur raisonnement s’appuie sur la présence des équipes à Imola et Monza : ces déplacements pourraient entraîner des obligations fiscales en Italie.
Pour l’avocat fiscaliste Luca Del Federico, quelques jours dans un garage ou un paddock, même avec du personnel, des monoplaces et du matériel, ne suffisent pas nécessairement à constituer un établissement stable, c’est-à-dire une implantation fixe de l’entreprise dans le pays.
« Les équipes ne travaillent en Italie que pendant quelques jours. L’installation des garages et la participation à la course ne suffisent pas, à mon avis, à établir un lieu d’activité permanent », estime-t-il.
Un précédent fiscal et un risque de contentieux
Luca Del Federico cite une décision de l’administration fiscale italienne datant de 2021. Elle concernait une entreprise française de mode employant des mannequins étrangers pour travailler en Italie. Les revenus pouvaient être imposables dans le pays, sans que l’entreprise non-résidente soit généralement tenue de prélever l’impôt en l’absence d’établissement stable italien.
Cette distinction est au cœur du dossier : le droit de taxer une activité ne transforme pas automatiquement l’employeur étranger en collecteur de l’impôt.
La situation de chaque écurie devrait toutefois être examinée séparément, notamment si elle dispose d’un atelier permanent, d’un entrepôt ou d’une autre installation en Italie. Le débat ne se limite donc pas à la facture fiscale d’un pilote.
Compte tenu du principe juridique et des montants en jeu, Luca Del Federico estime que le contentieux pourrait aller jusqu’à la Cour suprême. Il s’agirait alors de déterminer si une présence limitée à un week-end de GP suffit à créer une implantation fiscale italienne.
Commentaires 0
Modérés avant publication