
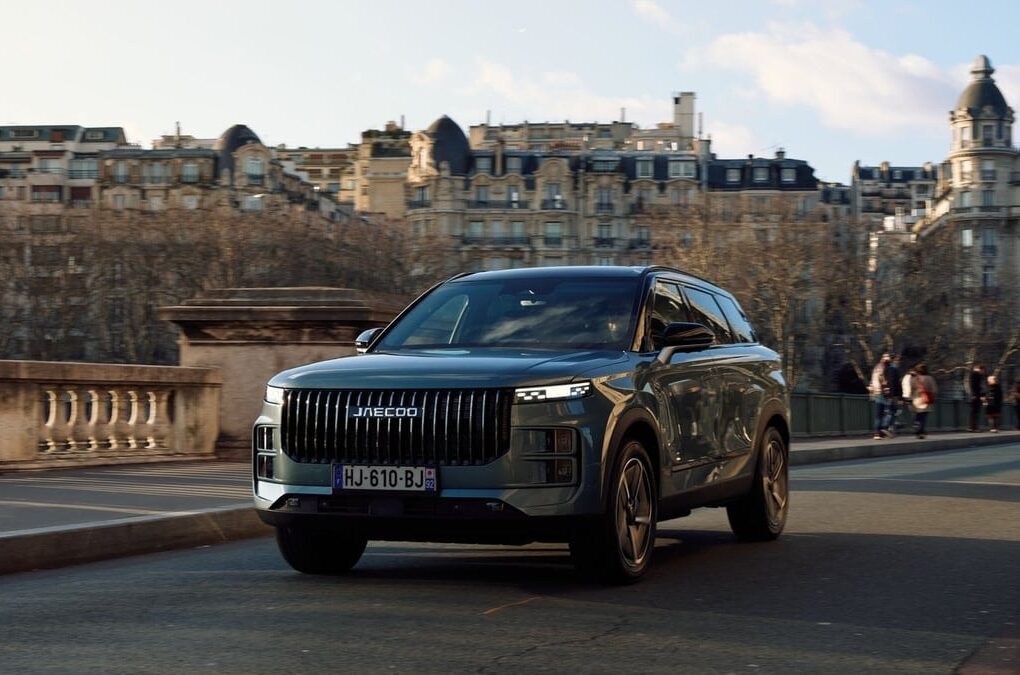
Les marques chinoises multiplient les lancements en Europe alors que la chute de leur marché intérieur et des rentabilités très inégales mettent à l’épreuve leur capacité à durer.
L’offensive se voit aussi bien dans les nouveautés que dans le développement des réseaux de distribution. Derrière cette expansion, les situations divergent pourtant. Certains constructeurs trouvent à l’étranger les volumes qui leur manquent en Chine, tandis que d’autres poursuivent leur croissance en creusant leurs pertes. Pour un acheteur européen, ces trajectoires ne présentent pas les mêmes enjeux.
Un marché chinois en recul face à des capacités considérables
Selon les projections de la China Passenger Car Association (CPCA), les ventes de voitures particulières aux consommateurs chinois pourraient diminuer d’environ 22 % en 2026, à 18,5 millions d’unités. Le marché retrouverait ainsi son plus bas niveau depuis 2014. Sur les neuf premiers mois de l’année, le recul est déjà estimé à 22,4 %.
Cette contraction touche un pays doté d’un appareil industriel considérable. Selon Mobility Global, les usines chinoises disposeraient d’une capacité théorique de production d’environ 63 millions de véhicules légers par an. Ce chiffre ne correspond pas à la production effective, puisque toutes les installations ne fonctionnent pas à plein régime. Il donne néanmoins la mesure des capacités disponibles.
Dans ces conditions, la bataille ne se limite plus aux prix : trouver des débouchés devient essentiel pour les constructeurs confrontés à la baisse de la demande intérieure. L’Europe constitue un marché stratégique, mais cette volonté d’expansion ne suffit pas à juger de leur santé financière.
Les exportations, un relais décisif pour les marques chinoises
Le parcours de Chery illustre ce déplacement de l’activité. Le groupe, qui développe notamment Omoda et Jaecoo en Europe et en France, a vendu 571 147 véhicules en Chine durant les huit premiers mois de 2026, soit une baisse de 38,5 %. Sur la même période, ses exportations ont bondi de 68,2 %, à 1,34 million d’unités.
Les marchés étrangers occupent donc une place prépondérante dans son activité. Ces résultats ne démontrent pas une fragilité financière du groupe : ils montrent surtout combien l’international peut compenser un recul en Chine.
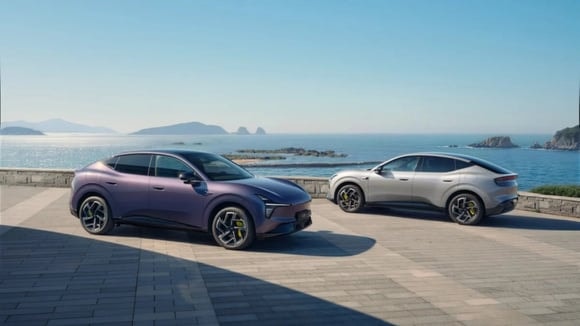
Great Wall Motor suit une trajectoire comparable. En septembre, ses ventes en Chine ont diminué d’environ 34 % sur un an. Ses exportations ont, elles, progressé de 42,4 % sur les neuf premiers mois de 2026. Le constructeur des marques Haval, Ora et Wey dispose ainsi d’un relais de croissance extérieur majeur.
Cette implantation ne se résume pas à expédier des voitures. Les groupes développent leurs réseaux commerciaux et adaptent leurs gammes aux marchés locaux. Ora prévoit notamment de produire en Bulgarie, signe d’une ambition industrielle européenne qui complète les exportations.
Chez Xpeng, la difficulté se lit davantage dans les comptes. Présent en France avec les SUV électriques G6 et G9, le constructeur a enregistré une perte nette de 1,34 milliard de yuans au deuxième trimestre 2026, contre 480 millions un an auparavant, malgré un chiffre d’affaires en hausse.
Gagner en visibilité et vendre davantage ne signifie donc pas nécessairement gagner de l’argent. Le développement international exige des investissements dont la rentabilité reste à démontrer. Ces pertes ne suffisent toutefois pas à conclure à une menace à court terme pour la marque.
Une consolidation qui pourrait laisser peu de groupes rentables
Le nombre d’acteurs complique encore l’équation. Selon AlixPartners, la Chine comptait encore 143 marques de véhicules électriques commercialisant au moins un modèle fin 2025. Toutes ne disposent pas des volumes nécessaires pour amortir leurs investissements.
Skyworth Auto représente un cas extrême. En 2021, le constructeur avait annoncé une usine capable de produire 100 000 véhicules par an. Or, il n’a vendu que 660 voitures sur le marché chinois durant les neuf premiers mois de 2026. La marque est aussi présente en France, où elle a enregistré 639 immatriculations en 2025.
Les dirigeants du secteur évoquent eux aussi des perspectives de concentration. En mai, He Xiaopeng, patron de Xpeng, estimait que seuls cinq grands groupes automobiles chinois pourraient, à terme, atteindre une taille comparable à Toyota ou Volkswagen.
Dans son étude de juin 2026, AlixPartners estimait pour sa part que 7 constructeurs sur 30, parmi les spécialistes chinois de l’électrique et de l’hybride rechargeable présents en 2025, atteindraient l’équilibre financier d’ici à 2030. Trois seulement avaient dégagé un bénéfice sur l’ensemble de 2025.
Ces projections ne constituent pas une liste de futures disparitions. Des rapprochements, des rachats ou le maintien de soutiens financiers peuvent modifier les trajectoires. Les collectivités locales chinoises cherchent aussi à préserver les emplois et les investissements industriels de leur territoire, ce qui complique les restructurations et peut en allonger le calendrier.
Pour les acheteurs, l’enjeu dépasse le prix d’achat
Les tarifs attractifs restent un argument des modèles chinois en Europe. Mais l’intérêt d’une offre ne se mesure pas seulement au moment de signer le bon de commande. La pérennité du service après-vente, la disponibilité des pièces détachées et la valeur de revente dépendent aussi de la solidité du constructeur et de son importateur.
Une marque déficitaire n’est pas automatiquement condamnée, pas plus qu’un réseau en expansion ne garantit sa présence dans cinq ou dix ans. La distinction se joue entre les groupes capables de financer durablement leur développement et les acteurs dont l’activité reste trop limitée pour couvrir leurs investissements.
L’offensive européenne rassemble ainsi des entreprises aux profils très différents. Pour celles qui disposent des ressources nécessaires, l’international peut amortir la crise chinoise. Pour les plus fragiles, multiplier les implantations ne résout pas à lui seul le problème de rentabilité. Le défi sera de transformer une arrivée commerciale en présence durable, avec le service après-vente qui doit l’accompagner.

Commentaires 0
Modérés avant publication